- Dólar 5,22 Euro 5,87 Ouro 696,42
- Terça, 06 de Outubro de 2026
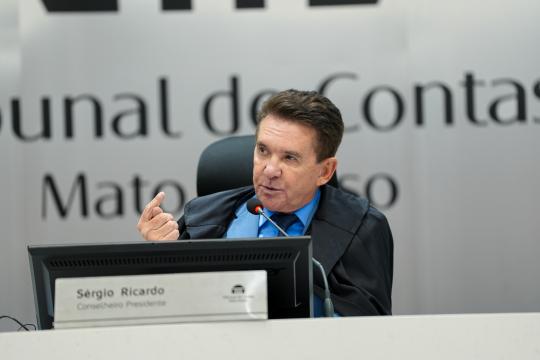
O Tribunal de Contas de Mato Grosso (TCE-MT) orienta os municípios a intensificarem, ainda em 2026, as ações de identificação, cobrança e recuperação de créditos de ISSQN, diante da importância da arrecadação deste ano para a transição ao novo sistema tributário. O exercício de 2026 será o último considerado na formação da receita média de referência utilizada na distribuição do Imposto sobre Bens e Serviços (IBS).
Para o presidente do TCE-MT, conselheiro Sérgio Ricardo, o momento exige atuação dos municípios para evitar a perda de receitas que ainda podem ser recuperadas.
“O Tribunal está orientando os municípios para que façam, ainda em 2026, o esforço necessário para identificar e recuperar receitas. É uma oportunidade que precisa ser aproveitada, com segurança jurídica e dentro da legalidade”, afirmou.
Elaborada pela Comissão Permanente de Sustentabilidade Fiscal e Desenvolvimento (COPSFID), presidida por Valter Albano, a orientação responde a requerimento da Prefeitura de Sorriso. O documento apresenta mecanismos para que os municípios recuperem valores omitidos, subdeclarados ou de difícil realização e ampliem a arrecadação efetiva.
“Dois fatores recomendam atuação imediata: de um lado, o risco de decadência de parte dos créditos identificados e, de outro, o encerramento, em 31 de dezembro, do período considerado para a formação da receita média de referência do IBS. A conjugação desses fatores torna especialmente relevante a adoção, ainda neste exercício, de medidas capazes de transformar valores devidos em arrecadação efetiva”, sustentou Albano.
Nesse sentido, o TCE-MT orienta que os municípios não considerem apenas o valor nominal dos créditos, mas também sua efetiva recuperabilidade, levando em conta os custos e riscos da cobrança, o tempo decorrido, a capacidade econômica do contribuinte e a possibilidade concreta de recebimento.
Autorregularização
Entre as medidas apontadas pelo Tribunal está a adoção de mecanismos de autorregularização, permitindo que contribuintes regularizem espontaneamente pendências e promovam o pagamento dos valores ainda neste exercício.
O TCE-MT orienta ainda que reduções, descontos e condições diferenciadas podem ser utilizados para viabilizar a recuperação de créditos de baixa ou incerta recuperabilidade, desde que haja fundamento legal e justificativa técnica.
A orientação considera as mudanças promovidas pela Lei Complementar 236/2026, que fortaleceu mecanismos consensuais de prevenção e solução de controvérsias tributárias.
Nesses casos, a redução do valor nominal do crédito não representa necessariamente renúncia de receita, quando a medida estiver vinculada à possibilidade concreta de recuperação de valores que, pelos meios ordinários, dificilmente seriam arrecadados.
Receita de 2026
A Lei Complementar 227/2026 considera a arrecadação do ISSQN de 2019 a 2026 para a formação da receita média de referência dos municípios. Por isso, o TCE-MT reforça a necessidade de atuação dos gestores até o encerramento do exercício.
A COPSFID já havia orientado os municípios, por meio da Nota Recomendatória COPSFID nº 1/2026, a intensificar o cruzamento de informações, a cobrança, a autorregularização e a recuperação de créditos de ISSQN.
O novo parecer reforça essas medidas e orienta que as estratégias de recuperação considerem a efetiva capacidade de arrecadação, os custos da cobrança e o resultado concreto para os cofres municipais.
O documento tem natureza orientativa e não substitui nem condiciona o exercício das competências próprias de controle externo do TCE-MT.
A Verdade MT não se responsabiliza pelos comentários aqui postados. A equipe reserva-se, desde já, o direito de excluir comentários e textos que julgar ofensivos, difamatórios, caluniosos, preconceituosos ou de alguma forma prejudiciais a terceiros. Textos de caráter promocional, inseridos sem a devida identificação do autor ou que sejam notadamente falsos, também poderão ser excluídos.
Lembre-se: A tentativa de clonar nomes e apelidos de outros usuários para emitir opiniões em nome de terceiros configura crime de falsidade ideológica. Você pode optar por assinar seu comentário com nome completo ou apelido. Valorize esse espaço democrático agradecemos a participação!